Top 2 des meilleurs comptes courants rémunérés en 2026
 Compte courant Gold
 Compte courant rémunérateur
Classement par taux brut, sélection non exhaustive. Août 2026.
Compte courant rémunéré : taux, plafond et fiscalité
Le compte courant rémunéré est un compte qui vous fait gagner de l'argent simplement en y laissant vos liquidités.
C'est quoi un compte bancaire rémunéré ?
Un compte courant rémunéré fonctionne comme un compte bancaire classique : dépôt et retrait d'argent, paiement par carte, virements, etc. La différence : il est assorti d'un taux d'intérêt qui génère des revenus, calculés tous les jours sur le solde détenu.
Le taux de rémunération du compte courant varie d'une banque à l'autre. Chaque établissement fixe librement ses conditions et peut les modifier à tout moment. C'est ce qui fait du compte rémunéré un compte courant qui rapporte, contrairement à un compte classique non rémunéré. On parle aussi de compte chèque rémunéré, le compte chèque étant l'autre nom du compte courant.
L'avantage : vous percevez des revenus régulièrement, sans immobiliser vos fonds. Votre argent reste immédiatement disponible sur le compte courant, sans transfert préalable.
À qui s'adresse le compte courant rémunéré ?
Il s'adresse aux personnes qui ont besoin de conserver des liquidités disponibles rapidement pour faire face à un imprévu. Ce type de compte est aussi adapté à ceux qui dépensent beaucoup et n'ont pas le réflexe de mettre de l'argent de côté sur un livret dédié.
Quelle est la fiscalité des comptes rémunérés ?
Par défaut, la fiscalité du compte rémunéré est soumise au prélèvement forfaitaire unique (PFU), aussi appelé « flat tax ». Depuis le 1er janvier 2026, son taux est de 31,40 %, composé de :
- 12,8 % d'impôt sur le revenu ;
- 18,6 % de prélèvements sociaux (relevés de 17,2 % à 18,6 % par la loi de financement de la Sécurité sociale pour 2026).
Le PFU s'applique à tous les revenus générés par le compte rémunéré. En général, la banque vous verse le montant net d'impôt directement sur votre compte, vous n'avez donc rien à déclarer manuellement.
Vous pouvez aussi demander à appliquer le barème progressif de l'impôt sur le revenu. Dans ce cas, la part d'impôt sur le revenu est calculée selon votre tranche d'imposition.
Quand le barème progressif est-il plus avantageux que le PFU ?
Votre revenu net imposable annuel est de 28 500 € et votre taux d'imposition tombe dans la tranche à 11 %. Dans cette situation, opter pour le barème progressif est plus intéressant : 11 % d'impôt sur le revenu, contre 12,8 % avec le PFU. À partir de la tranche à 30 %, c'est le PFU qui redevient plus avantageux.
La dispense du prélèvement forfaitaire non libératoire
L'article 125 A du Code général des impôts permet aux ménages dont le revenu fiscal de référence de l'avant-dernière année est inférieur à 25 000 € (célibataire, divorcé, veuf) ou 50 000 € (imposition commune) de demander à être dispensés du prélèvement de 12,8 % au titre de l'impôt sur le revenu. Si vous remplissez les conditions, faites une demande à votre banque accompagnée d'une attestation sur l'honneur. Les prélèvements sociaux de 18,6 % restent dus dans tous les cas.
Quelle banque propose un compte rémunéré ?
CCF et Trade Republic proposent les meilleurs comptes courants rémunérés, avec un taux d'intérêt pouvant atteindre 3 % brut. Reste à savoir si ce compte rémunéré suffit à en faire une banque principale : nous avons regardé ce que Trade Republic ne remplace pas encore chez BoursoBank, découvert et moyens de paiement inclus.
À l'inverse, Monabanq, N26, bunq et Revolut proposent des comptes d'épargne rémunérés : les intérêts ne sont pas versés automatiquement sur le compte courant, mais le capital reste transférable en quelques clics.
Notre sélection des meilleurs comptes courants rémunérés
| Banque | Taux brut | Carte | Plafond | Conditions |
|---|---|---|---|---|
|
|
3 % brut | Visa Premier gratuite | 25 000 €Versement trimestriel |
|
|
|
3 % brut nouveaux clientspuis 2 % brut | Gratuite (0 €/mois) | Non communiquéVersement mensuel |
|

|
2 % brut |
|
100 000 € (Black)5 000 € (autres)Versement mensuel |
|
Sélection non exhaustive, classée par taux brut décroissant selon l'analyse de nos experts. Source : sites officiels des banques. Données collectées en juin 2026 et susceptibles d'évoluer. Référencement gratuit.
Notre sélection des meilleurs comptes d'épargne rémunérés
| Banque | Taux brut | Carte | Plafond | Conditions |
|---|---|---|---|---|
|
Compte Rentabilis3 % brut annuel pendant 12 mois, puis 1,6 % dans la limite de 150 000 € |
|
150 000 € |
|
|
2,25 % brut |
|
100 000 €Versement quotidien |
|
|
2,01 % brut |
|
Sans plafondDépôts garantis jusqu'à 100 000 € |
|
 Voir N26 |
|
|
100 000 €Versement mensuel |
|
Sélection non exhaustive, classée par taux brut décroissant selon l'analyse de nos experts. Source : sites officiels des banques. Données collectées en juin 2026 et susceptibles d'évoluer. Référencement gratuit.
Compte courant rémunéré ou compte épargne rémunéré ?
Le compte courant rémunéré garde l'argent disponible pour vos paiements et verse les intérêts sans démarche ; le compte d'épargne rémunéré offre un taux plus élevé et un plafond bien supérieur, mais impose un virement avant de pouvoir dépenser. Les deux se cumulent : le premier pour la trésorerie courante, le second pour l'épargne de précaution.
Compte courant rémunéré vs compte épargne rémunéré
Avantages
- Intérêts versés directement sur le compte courant, sans transfert
- Capital immédiatement disponible pour vos paiements
- Calcul quotidien des intérêts à partir du solde
- Pas de plafond bas comme sur les livrets réglementés
Inconvénients
- Taux souvent inférieur à un livret réglementé ou un super-livret
- Conditions d'éligibilité parfois exigeantes (carte premium, paiements minimum)
- Soumis au PFU de 31,40 % par défaut
- Plafonds variables selon les établissements
Notre conseil
Le bon choix dépend de l'usage. Pour garder votre argent accessible au quotidien tout en générant des intérêts, privilégiez un compte courant rémunéré. Pour faire fructifier une épargne avec un rendement supérieur, optez pour un compte d'épargne rémunéré ou un livret réglementé.
Quel est le meilleur compte courant rémunéré en 2026 ?
Selon les experts de Comparabanques, voici le top 3 des comptes courants rémunérés disponibles en France cette année.
CCF : compte courant rémunéré à 3 %
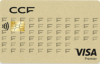
Le CCF (ex-HSBC France) propose le compte courant Gold, rémunéré à 3 % brut jusqu'à 25 000 € de versement trimestriel. C'est le taux le plus élevé du marché actuellement, assorti d'une carte Visa Premier offerte jusqu'à fin 2027.
L'atout : c'est le taux le plus élevé du marché (3 % brut), assorti d'une carte Visa Premier offerte jusqu'à fin 2027 et de l'accompagnement d'une banque traditionnelle avec agences et conseillers dédiés.
La limite : l'offre est réservée aux détenteurs de la carte Visa Premier, impose 750 € de paiements minimum par mois et plafonne la rémunération à 25 000 €.
Compte courant rémunéré CCF : la carte à souscrire
Voir le détail complet Voir moins
Voir le détail complet Voir moins
Voir le détail complet Voir moins
Trade Republic : compte rémunéré jusqu'à 3 %
Le compte courant rémunérateur de Trade Republic verse 3 % brut annuel pour les nouveaux clients (puis 2 % brut), sur le solde non investi, sans condition de revenus ni de paiement minimum. La carte est gratuite et propose en bonus le zéro frais sur les paiements à l'étranger.
L'atout : 3 % brut pour les nouveaux clients, sans condition de revenus ni de paiement minimum, avec une carte de débit Visa gratuite, zéro frais à l'étranger et une activation des intérêts en quelques clics.
La limite : le taux de 3 % retombe à 2 % après la période nouveaux clients, le plafond rémunéré n'est pas communiqué et il n'y a ni chéquier ni découvert autorisé.
Compte bancaire rémunéré Trade Republic : la carte à souscrire
Voir le détail complet Voir moins
Voir le détail complet Voir moins
Voir le détail complet Voir moins
Sumeria : compte bancaire rémunéré boosté à 2 %
Sumeria (ex-Lydia) rémunère le solde du compte à 2 % brut dès la carte standard gratuite. Le plafond rémunéré dépend de la formule retenue : 5 000 € sur les cartes classiques, 100 000 € avec la carte Black à 9,90 €/mois.
L'atout : un taux de 2 % brut accessible dès la carte standard gratuite, un plafond porté à 100 000 € avec la carte Black, le tout dans une application mobile très complète et une ouverture en quelques minutes.
La limite : la rémunération exige 10 paiements par carte chaque mois, ne porte que sur les achats supérieurs à 0,50 € et reste réservée aux résidents fiscaux français ou belges.
Meilleur compte rémunéré Sumeria : la carte à souscrire
Basique

Voir le détail complet Voir moins
Standard

Voir le détail complet Voir moins

Noire
Voir le détail complet Voir moins
L'alternative au compte courant rémunéré : le compte épargne rémunéré
Le compte épargne reste la solution privilégiée par la majorité des Français pour faire travailler leur argent. On distingue deux grandes familles : les livrets réglementés par l'État et les comptes d'épargne de banque.
Les livrets d'épargne réglementés
Les conditions de fonctionnement et de rémunération des livrets réglementés sont fixées par l'État. Leur grand avantage : ils sont défiscalisés, c'est-à-dire exonérés d'impôt sur le revenu et de cotisations sociales sur les intérêts perçus. Les livrets disponibles en 2026 :
- Livret A : 1,7 % ;
- Livret Jeune : 1,7 % ;
- LDDS (Livret de Développement Durable Solidaire) : 1,7 % ;
- CEL (Compte Épargne Logement) : 1,25 % ;
- PEL (Plan Épargne Logement) : 2 % ;
- LEP (Livret d'Épargne Populaire) : 2,5 %.
Les comptes d'épargne de banque
Les règles des comptes d'épargne rémunérés bancaires sont fixées par chaque banque : plafond, conditions d'accès, taux. Aussi appelés « super livrets » lorsque leur taux est temporairement boosté, ces produits sont soumis au PFU de 31,40 %, contrairement aux livrets réglementés.
| Banque | Produit | Taux | Plafond |
|---|---|---|---|
|
Livret + | 5 % brut annuel pendant 4 mois, puis 1,6 % | 10 000 000 € |
|
|
Compte Rentabilis | 3 % brut annuel pendant 12 mois, puis 1,6 % | 150 000 € |
|
Livret Hello + | 2,4 % brut annuel pendant 12 mois, puis 0,5 % | 50 000 € |
|
Livret Bourso+ | 1,5 % brut annuel | Non communiqué |
|
Livret Bfor+ | 1 % brut annuel | 300 000 € |
|
Livret Distingo | 2% brut annuel | 10 millions d'euros |
Sélection non exhaustive, classée par taux brut effectif décroissant (offre promotionnelle en cours prise en compte) selon l'analyse de nos experts. Source : API Banking Selectra et sites officiels des banques. Taux relevés le 3 septembre 2026 et susceptibles d'évoluer. Référencement gratuit.
Questions fréquentes sur le compte rémunéré
CCF et Trade Republic versent le taux le plus élevé du marché, à 3 % brut chacun. Sumeria suit à 2 % brut et bunq à 2,01 % brut.
Les deux offres ne se valent pas pour autant : CCF plafonne la rémunération à 25 000 € et exige la carte Visa Premier avec 750 € de paiements mensuels, tandis que Trade Republic applique son taux sans condition de revenus ni de paiement minimum, mais le ramène à 2 % brut après la période nouveaux clients.
Sur 10 000 € laissés une année entière à 3 % brut, les intérêts atteignent 300 € brut, soit 205,80 € net après le prélèvement forfaitaire unique de 31,40 %.
Le calcul se fait au jour le jour sur le solde réellement présent : un compte dont le solde retombe à 2 000 € en milieu de mois ne rapporte pas sur 10 000 €. Attention aussi aux plafonds : chez CCF, seuls les premiers 25 000 € sont rémunérés.
Très peu. Le CCF (ex-HSBC France) est aujourd'hui la principale banque à réseau d'agences à rémunérer le compte courant, à 3 % brut via son compte Gold.
La rémunération du compte courant a longtemps été interdite en France jusqu'en 2005, ce qui explique que la pratique reste marginale chez les grands réseaux : ils préfèrent orienter les liquidités vers leurs livrets. L'offre vient donc surtout des banques en ligne et des néobanques.
Le compte rémunéré garde l'argent disponible pour les paiements du quotidien ; le livret réglementé rapporte souvent moins mais reste défiscalisé. Le Livret A sert 1,7 % et le LEP 2,5 %, nets d'impôt, contre 3 % brut ramenés à environ 2,06 % net pour un compte rémunéré.
Un compte rémunéré à 3 % brut reste donc plus rentable qu'un Livret A, mais moins qu'un LEP si vous y êtes éligible. Les deux se cumulent : le compte courant pour la trésorerie courante, le livret pour l'épargne de précaution.
Notez
en un clic !
Donnez votre avis et aidez les autres à choisir. Gratuit, en 30 secondes.
Aucune banque ne correspond à « ».
Votre avis est presque en ligne !
Un email vient d'être envoyé à de la part de Selectra Reviews. Cliquez sur le lien envoyé pour publier votre avis.
Quelle banque notez-vous ?
Recherchez votre banque pour partager votre expérience.
Les banques de cette page
Aucune banque ne correspond à « ».
/50 caractères minimum
Vous recevrez un email pour confirmer votre avis (vérifiez vos spams)
Choisissez une date au cours des 12 derniers mois