Le calcul des intérêts du livret A en bref
Calcul des intérêts du livret A : quelle formule et comment marche la règle des quinzaines ?
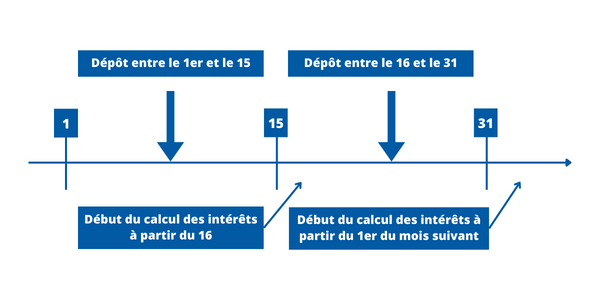
On calcule les intérêts par quinzaine de jours, 15 jours en début du mois puis 14 ou 15 jours la seconde partie du mois.
Votre dépôt ne commence pas à rapporter le jour où vous le faites. Un versement effectué entre le 1er et le 15 du mois ne compte qu’à partir du 16 ; un versement effectué du 16 à la fin du mois ne compte qu’au 1er du mois suivant. Le bon réflexe : déposer le 14, le 15, le 30 ou le 31. Vous gagnez autant qu’en déposant en début de mois, tout en gardant votre argent disponible plus longtemps sur votre compte courant.
À l’inverse, pour les retraits, afin de profiter de la règle des quinzaines, il est recommandé de les effectuer une fois les quinzaines terminées, donc le 16 et le 1er du mois.
Quand votre argent commence-t-il à rapporter ?
Un dépôt du 2 et un dépôt du 15 rapportent exactement la même chose. Verser le 2 du mois vous fait perdre 13 jours de disponibilité sans gagner un centime d’intérêt. La date de valeur est la date à laquelle votre opération est réellement prise en compte pour le calcul des intérêts, et elle ne correspond jamais au jour de votre versement :
| Opération | Date de l'opération | Prise en compte des intérêts | Jour à privilégier |
|---|---|---|---|
| Dépôt | Du 1er au 15 du mois | Le 16 du même mois | Le 14, 15, 30 ou 31 |
| Dépôt | Du 16 à la fin du mois | Le 1er du mois suivant | |
| Retrait | Du 1er au 15 du mois | Les intérêts cessent le 1er du mois | Le 1er ou le 16 |
| Retrait | Du 16 à la fin du mois | Les intérêts cessent le 16 du mois |
Simulateur pour calculer les intérêts de votre livret A
Estimez rapidement et facilement les intérêts que vous pouvez générer avec le livret A grâce au simulateur Comparabanques. Simulez aussi d’autres livrets d’épargne réglementés comme le LDDS, le LEP, le Livret jeune, le CEL ou encore le PEL.
Simulateur rémunération de livret
Renseignez votre versement initial, vos versements réguliers et la durée pour estimer les intérêts générés.
Au bout de an(s) sur votre au taux de , vous obtenez :
Intérêts générés
- Capital final
- Total versé
Estimation indicative basée sur une capitalisation annuelle au 31 décembre. Le calcul réel s’opère par quinzaine et peut légèrement varier selon les dates de vos versements.
Combien peut me rapporter mon livret A ?
Le livret A rapporte 1,7 % par an de la somme qui y est déposée. 1 000 € rapportent donc 17 € sur une année complète, 10 000 € rapportent 170 €, et un livret rempli au plafond de 22 950 € rapporte 390 €. Voici le détail du calcul, quinzaine par quinzaine.
La formule appliquée par les banques est la suivante :
Intérêts = Montant déposé × Taux du livret × Quinzaines restantes ÷ 24
Les « quinzaines restantes » sont les périodes de 15 jours qui restent à courir jusqu’au 31 décembre. Une année complète en compte 24.
Les intérêts sont calculés chaque 1er et 16 du mois. Un mois représente 2 quinzaines, soit 24 quinzaines par an. Les intérêts capitalisés sont versés au 31 décembre, même si le plafond de votre livret A est atteint.
Versement de 2 500 € le 20 février sur un livret A à 1,7 %
Vous versez 2 500 € sur votre livret A le 20 février. Comme le versement intervient après le 16 du mois, le décompte d'intérêts ne démarre qu'au 1er mars : il vous reste 20 quinzaines sur les 24 de l'année calendaire. Les intérêts s'ajoutent à votre livret au 31 décembre.
Le livret A sert à garder de l’argent disponible en cas de coup dur, pas à le faire grossir vite. Tant que vous n’avez pas atteint le plafond de 22 950 €, c’est le placement sans risque le plus simple : vous gardez tout ce que vous gagnez, sans impôt.
Une fois le plafond atteint, d’autres solutions rapportent davantage, mais l’État y prélève 30 % des gains : les comptes courants rémunérés affichent par exemple des taux plus élevés, dont il ne vous reste que 70 %. Un taux affiché de 3 % ne vous laisse ainsi que 2,1 %.
Questions fréquentes sur le calcul des intérêts du livret A
Les intérêts sont calculés toutes les quinzaines mais versés une seule fois par an, le 31 décembre. Ils sont alors ajoutés à votre capital et produisent eux-mêmes des intérêts l’année suivante : c’est la capitalisation. Vous ne voyez donc aucun intérêt apparaître sur votre livret en cours d’année.
Oui, et c’est autorisé. Le plafond de 22 950 € limite vos versements, pas votre solde. Les intérêts versés au 31 décembre peuvent donc porter votre livret au-delà du plafond, et ils continuent de produire des intérêts. Vous ne pourrez simplement plus faire de nouveau versement tant que le solde dépasse le plafond.
Le taux du livret A est révisé deux fois par an, au 1er février et au 1er août. Chaque quinzaine est rémunérée au taux en vigueur à ce moment-là : les intérêts ne sont jamais recalculés rétroactivement. Une année de changement de taux se calcule donc en deux blocs, un par période.
Non. Les intérêts du livret A sont totalement exonérés d’impôt sur le revenu et de prélèvements sociaux. Le taux de 1,7 % est donc un taux net : contrairement à un livret bancaire classique soumis au prélèvement forfaitaire de 30 %, rien n’est déduit de ce que vous gagnez.
Un livret A rempli au plafond de 22 950 € rapporte 390 € par an au taux de 1,7 %, soit environ 33 € par mois. Ce montant est net de tout impôt, et s’ajoute au capital chaque 31 décembre.
Taux et plafonds du barème réglementé en vigueur depuis le 1er août 2026, résolus en direct depuis notre base de données bancaire. Sources : Service-Public, ministère de l'Économie et Banque de France. Prochaine révision : 1er février 2027.